中国汽车产业创新发展策论 租赁服务作为新引擎的战略路径
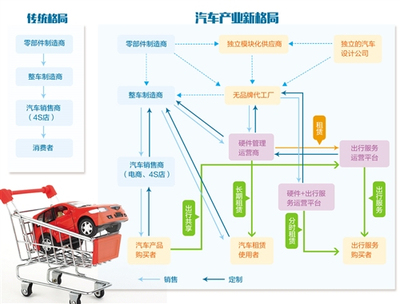
中国汽车产业正经历从传统制造向“制造+服务”转型的关键时期田。在电动化、智能化、网联化、共享化浪潮下,租赁服务不再只是简单的汽车金融补充,而是成为推动产业创新、促进消费升级、消化产能与探索新商业模式的重要抓手。本文从汽车产业创新发展的宏观视角,系统分析租赁服务的战略价值、现实堵点与策论建议。
一、租赁服务为何成为产业创新的关键节点
传统汽车销售模式面临增长天花板:新车销量波动加大,经销商库存压力高企,年轻消费群体对“拥有权”的敏感度下降。租赁服务以内生优势回应了上述痛点:
- 降低消费门槛:以使用权替代所有权,让更多消费者以更低成本体验不同车型,尤其利于新能源车和智能网联汽车的早期普及。
- 加速技术迭代:租赁车辆可快速更新换代,使车企收集真实使用数据、验证新技术,形成“研发-运营-反馈”闭环。
- 构建产业生态:租赁串联起整车厂、金融公司、二手车平台、充换电运营商及後市場服务商,催生聚合型商业模式。
- 助力双碳目标:通过提高车辆使用效率、推动共享出行,减少单车资源闲置,降低全生命周期碳排放。
因此,租赁服务应被定位为汽车产业创新发展的基础设施性业态,而非边缘业务。
二、当前汽车租赁服务的主要短板
尽管市场规模持续扩大,中国汽车租赁服务仍存在深层瓶颈:
- 法规与政策滞后:租赁车辆登记、保险、残值评估、跨区域运营等环节存在制度空白或标准不一致。
- 商业模式同质化:多数公司仍以长租、短租为主,缺乏与智能网联、数据服务、电池银行等深度融合的差异化产品。
- 资产运营能力弱:残值预测不准、车辆处置渠道有限、资金成本高,导致盈利模型脆弱。
- 用户信用体系不完善:骗租、欠租风险使企业风控成本攀升。
- 新能源车租赁适配不足:电池衰减、充电便利性、保值率低等问题尚未系统性解决。
上述短板导致租赁服务难以真正成为产业创新的“放大器”。
三、以租赁服务推动汽车产业创新的策论体系
(一)制度创新:构建适配租赁业态的监管框架
- 推行租赁车辆专用牌照与保险制度:针对租赁属性设计差异化交强险、商业险,简化登记和年检流程。
- 建立全国统一的租赁车辆残值评估标准:联合行业协会、第三方机构发布新能源车残值指南,推动二手车流通透明化。
- 试点“租赁车辆合同示范文本”与信用信息共享:接入央行征信与市场化征信机构,降低骗租风险。
(二)模式创新:发展“租赁+”融合生态
- 租赁+电池银行:用户租车不租电池,换电模式降低购车成本,电池资产由专业公司运营,解除残值焦虑。
- 租赁+智能网联数据:在用户授权前提下,租赁车辆可成为移动数据采集终端,为自动驾驶算法、交通规划提供真实路测数据。
- 租赁+订阅制:按月付费、随时换车,覆盖通勤、旅行、商务等多场景,提升用户黏性。
- 租赁+碳交易:将租赁车队减排量开发为碳资产,反哺企业盈利与用户权益。
(三)技术创新:数字化赋能租赁全链条
- AI风控与动态定价:利用机器学习评估用户信用,根据供需、车况、时节动态调整租金。
- 车联网远程管理:通过OBD与T-Box实现车辆定位、故障预警、远程锁车,降低运营成本。
- 区块链残值溯源:将维修、事故、里程等数据上链,形成不可篡改的车辆履历,提升二手车交易信任。
(四)产业协同:龙头引领与中小企业融通
- 支持整车企业成立租赁服务子公司,实现“制造+出行”一体化。
- 鼓励租赁企业与充电运营商、停车平台、保险公司组建联盟,共享网络与客户。
- 设立汽车租赁产业创新基金,扶持有技术特色的初创企业。
(五)政策激励:培育租赁消费习惯
- 对新能源车租赁给予购置税减免、停车费优惠等激励。
- 将租赁费用纳入个人所得税专项附加扣除范围(试点)。
- 在自贸区、机场、高铁站等区域优先布设租赁网点。
四、案例分析:借鉴与启示
- 蔚来BaaS(电池即服务) :车电分离+租赁模式,降低购车门槛,同时绑定换电网络,促进销量与能源服务双增长。
- 神州租车与一汽出行合作:整车厂提供定制车型,租赁公司负责运营,残值由双方共担,实现资产高效流转。
- 滴滴共享汽车(早期模式) :虽遇挫折,但其数据驱动的供需匹配思路,仍为租赁服务创新提供镜鉴。
启示在于:租赁服务的成功需整车、金融、运营、技术四方协同,单一环节突破难以持续。
五、租赁服务是汽车产业创新发展的战略支点
中国汽车产业正从“卖车”转向“卖出行服务”。租赁服务如同一根金线,将智能制造、绿色能源、数字金融和智慧交通串珠成链。若能在制度、模式、技术、政策上系统施策,租赁服务将不只是行业的利润新源,更是推动中国汽车产业在全球竞争中弯道超车、实现高质量发展的强劲引擎。 future. 时不可待,势在必行。
如若转载,请注明出处:http://www.tadiaotongcheng.com/product/50.html
更新时间:2026-09-21 01:40:32